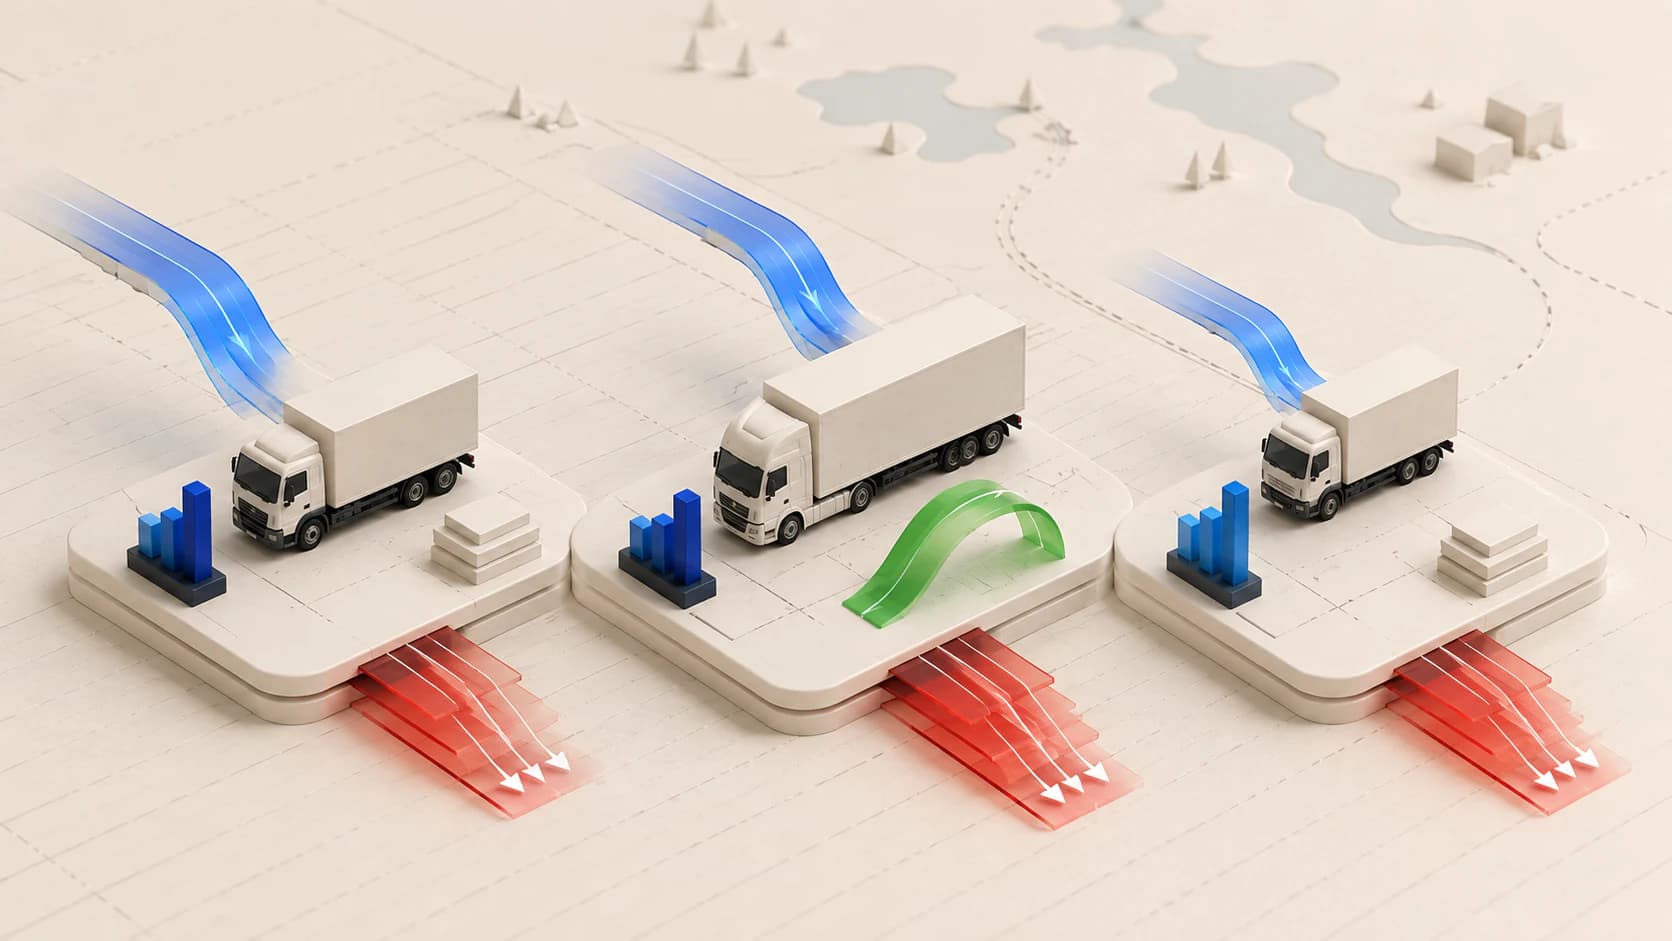
Sefer bazlı rapor, aracın işsiz geçen günlerinin maliyetini hiç gösteremez: o günlerin yakıtı yoktur ama amortismanı, sigortası ve sürücü ücreti vardır. Araç kârı, ayın bütün seferlerini ve boş günlerini tek sayıda kapatır — filoda hangi aracın para kazandığını söyleyen tek sayı da budur.
Hangi araç para kazanıyor? Araç parkı büyüdükçe bu soru, operasyon masasındaki en pahalı soru hâline gelir. Çoğu firma cevabı sefer bazlı raporlardan arar: hangi sefer iyi bıraktı, hangi hat zarar etti. Oysa kârı üreten sefer değil, aracın kendisidir — ve sefer raporu, aracın seferler arasında boş geçirdiği günlerin maliyetini hiç göstermez.
Bu yazıda tek bir aracın kârlılığını uçtan uca kuruyoruz: gelirin araca nasıl yazıldığı, yedi maliyet kaleminin her birinin araç bazında nasıl kayıtlandığı ve ay sonunda aracın ayının nasıl kapatıldığı. Yazının sonunda örnek bir aylık hesaplama tablosu var.
Sefer kârı ile araç kârı aynı sayı değildir. Sefer kârı, bir işin faturasından o işin doğrudan maliyetini düşer; araç kârı, ayın bütün seferlerinin ve aracın işsiz geçen günlerinin toplam sonucudur. Boş duran günün yakıtı yoktur ama amortismanı, sigortası ve sürücü ücreti vardır — sefer bazlı rapor bunların hiçbirini göstermez.
Araç başı kârın zinciri: gelirden faaliyet kârına
Tek aracın kârlılığı tek bir zincirden okunur:
Sefer gelirleri − Yakıt − HGS − Sürücü − Harcırah − Bakım − Lastik − Amortisman = Araç faaliyet kârı
Zincirdeki kalemlerin sefer fiyatına hangi mantıkla konduğunu nakliye maliyeti nasıl hesaplanır yazısında kalem kalem ele aldık; burada her kalemin araca nasıl kayıtlanacağına bakıyoruz. Sıranın önemi yoktur; önemli olan sekiz kaydın da aynı araçta, aynı dönemde buluşmasıdır.
- Sefer gelirleri. İş karşılığında kesilen faturanın tutarıdır ve tamamlandığı aracın hanesine yazılır. Tek iş birden çok araçla yapıldıysa — aktarmalı taşıma gibi — tutar araçlara bölünür; bölünmezse gelirin tamamı bir aracı kârlı, gerçekte işi taşıyan aracı yok gösterir. Teklifin geliri nasıl kurduğunu navlun hesabı, tutarın hangi bilgilerle faturaya döküldüğünü nakliye faturası nasıl kesilir yazısında ele aldık.
- Yakıt. Akaryakıt fişleri plakaya işlenir; aracın dönem tüketimi, dönem başı ve sonundaki depolar dikkate alınarak fişlerin toplamından çıkar. Başka araca yazılan fiş, yakıt kalemini olduğu kadar o aracın kârını da kaydırır.
- HGS. HGS plakaya bağlıdır, bu yüzden otoyol ve köprü geçiş dökümü doğrudan araç bazında gelir. Güzergâh değişimi, aynı araçta bir sonraki seferde bu kalemi büyütür.
- Sürücü. Sürücü araca sabitse aylık ücretin tamamı o araca yazılır; sürücü dönüşümlü kullanılıyorsa ücret, her araçla geçirilen gün sayısıyla orantılı dağıtılır. Ücret araçtan bağımsız sayıldığında filonun en pahalı kalemi hiçbir aracın hanesine düşmez.
- Harcırah. Yolda geçen gün başına ödenir; seferin gün sayısıyla çarpılır ve o aracın seferine yazılır. Beklemede geçen günlerin harcırahı da bu kalemdedir — araç boşta beklerken sürücü harcırah işlemeye devam eder.
- Bakım. Servis faturaları plakaya kesilir ve doğrudan araca işlenir. Periyodik bakımı tek bir aya yığmak yerine aylık karşılık ayırmak, kârı aylar arasında oynatmadan okumayı sağlar.
- Lastik. Lastik alımı, alındığı ayın gideri değildir; takımın ömrü kilometreyle ölçülür. Aracın aylık kilometresi ile km başına aşınma payı çarpılır ve o aya yazılır.
- Amortisman. Aracın değer kaybının aya düşen payıdır: alış değeri ile beklenen hurda değeri arasındaki fark, ekonomik ömre bölünür. Araç çalışmasa da işleyen bu kalem, araç kârını sefer kârından ayıran ilk kalemdir.
- Boş kilometre — ayrı bir kalem DEĞİL. Yüksüz geçen kilometrelerin yakıtı, geçişi ve sürücü maliyeti yukarıdaki kalemlerin içinde zaten var; plaka bazlı fişler ve sabit maaş dönemin tamamını kapsıyor. Boş kilometre gideri artırmaz, o giderin daha az kilometreye bölünmesine yol açar. Nasıl ölçüldüğünü boş kilometre nasıl hesaplanır yazısında ele aldık.
Neden sefer bazında değil araç bazında ölçülmeli?
Sefer raporu işi ölçer, araç raporu aracı ölçer. Bu ayrım, filo kârlılığının çekirdeğidir: bir araç, ay içinde tamamladığı seferlerden daha fazlasıdır. Aynı araç, seferlerin arasında yük bekler, bakıma girer, dönüş yükü bulamadığında boş döner — ve bütün bu günler boyunca maliyet üretmeye devam eder.
Somutlaştıralım. Bir araç o ay üç sefer tamamlar; üçünün de faturası, kendi doğrudan maliyetini aştığı için üç sefer de kârlı kapanır. Aynı ayın sonunda araç zarardadır: iki sefer arasında yük beklenen dört gün, dönüşte bulunamayan yük yüzünden boş kat edilen bir güzergâh ve ay içinde gelen periyodik bakım faturası. Bunların hiçbiri tek bir sefere ait değildir; hepsi o araca aittir.
Araç kârı bu yüzden sefer kârlarının toplamı değildir; ayın tüm seferlerinin sonucu ile aracın sabit giderlerinin ve boşluk maliyetlerinin birleşimidir. Gelir seferle birlikte doğar ve seferle biter; maliyet ise süreklidir. Amortisman, sigorta ve sabit sürücü ücreti, araç yüklüyken de boş beklerken de aynı tempoda işler. Bu yüzden bir seferin kârlı görünmesi, o seferin yapıldığı aracın kârlı olduğunu göstermez.
Sefer kârlı görünürken aracın ayı zararla kapanabilir. Sefer bazlı rapor bunu gösteremez çünkü boşta geçen günü, boş dönüşü ve sabit giderleri seferlere dağıtmaz. Aracın ayını kapatmadan sefer kârına güvenmek, ciroyu kâr sanmaktır.
Ölçüm birimi araç olunca sorular da değişir: hangi araç filonun kârını üretiyor, hangisi kendi amortismanını bile karşılamıyor, hangi hat hangi araca yakışıyor, sürücü-araç eşleşmesi nerede kaybettiriyor? Aynı model, hatta aynı hat üzerindeki iki araç, sürücü alışkanlığı ve bakım geçmişi yüzünden çok farklı sonuçlar üretebilir; bunu görebilmek için verinin araca göre kırılması gerekir.
Örnek hesaplama: bir aracın bir ayı
Bu aylık hesabın ilk adımı, sefer gelir ve giderlerini düzenli toplamaktır. Nakliye takip Excel şablonu ile her seferi bir satırda kaydedebilir, sefer kârı hesaplama örneğini inceleyebilirsiniz. Şablon seferleri toplar; aracın işsiz günlerine ait sabit giderleri aylık araç hesabına ayrıca dahil etmelisiniz.
Yöntemi tek bir aracın bir ayına uygulayalım. Örnekteki araç ay içinde altı sefer tamamlıyor; dördünün dönüşü yüklü, ikisinin dönüşü boş kapanıyor. Aşağıdaki rakamlar hesaplama yöntemini göstermek için oluşturulmuş örnek senaryodur; piyasa verisi değildir. Kalemlere kendi filonuzun sayılarını koyduğunuzda işleyiş aynı kalır.
| Kalem | Tutar (TL) | Nasıl belirlenir |
|---|---|---|
| Sefer gelirleri | 480.000 | Altı tamamlanan seferin fatura toplamı |
| Yakıt | 165.000 | Plaka bazlı fişler, depo farkıyla |
| HGS ve geçişler | 39.000 | Plakaya bağlı otoyol ve köprü geçişleri |
| Sürücü | 48.000 | Sabit sürücünün aylık ücreti |
| Harcırah | 16.500 | Yolda geçen gün × günlük harcırah |
| Bakım | 18.000 | Periyodik bakım ve onarım faturaları |
| Lastik | 9.000 | Aylık km × km başı aşınma payı |
| Amortisman | 22.500 | Değer kaybının aya düşen payı |
| Toplam gider | 318.000 | Yedi kalemin toplamı |
| Araç faaliyet kârı | 162.000 | Sefer gelirleri − toplam gider |
Tablodaki ayı satır satır okuyalım. Araç altı sefer tamamlamış ve faturalar toplamda 480.000 TL gelir üretmiş. Bu gelirden önce yakıt için 165.000 TL düşülmüş; HGS ve otoyol geçişleri 39.000 TL tutmuş (bir güzergâhın gişe bedelini otoyol ücreti hesaplayıcısıyla önceden görebilirsiniz). Araç ay içinde bir periyodik bakım ve küçük bir onarım geçirmiş, servis faturaları 18.000 TL. Sabit sürücünün aylık ücreti 48.000 TL, yolda geçen günlerin harcırahı 16.500 TL. Lastik bu ay alınmamış ama km başına ayrılan aşınma payı 9.000 TL'ye ulaşmış; amortisman payı 22.500 TL. Yedi kalemin toplamı 318.000 TL'yi buluyor. Gelirden düşünce geriye 162.000 TL faaliyet kârı kalıyor.
Bu tabloda daha önce ayrı bir "boş km payı" satırı vardı; kaldırıldı, çünkü çift sayımdı. Yakıt kalemi plaka bazlı fişlerin tamamından, geçişler plakaya bağlı tüm dökümden, sürücü ise sabit aylık ücretten geliyor — üçü de boş geçen kilometreleri zaten içeriyor. Sabit maaşı ikinci kez gidere yazmak, aynı parayı iki kez harcamış gibi göstermek olur.
Boş kilometre bir gider kalemi değil, bir açıklama boyutudur: maliyeti artırmaz, o maliyetin neden daha az kilometreye bölündüğünü anlatır.
Boş kilometre maliyeti nasıl okunur?
Aynı araç ay içinde 5.000 km yapmış olsun; bunun 4.000'i yüklü, 1.000'i boş. Toplam gider 318.000 TL. Buradan iki ayrı rakam çıkar ve ikisi farklı şey söyler:
| Gösterge | Hesap | Sonuç |
|---|---|---|
| Toplam km maliyeti | 318.000 ÷ 5.000 | 63,6 TL/km |
| Başabaş dolu km geliri | 318.000 ÷ 4.000 | 79,5 TL/km |
| Boş km oranı | 1.000 ÷ 5.000 | %20 |
Aracın her kilometresi 63,6 TL maliyet üretiyor, ama bu maliyeti karşılayacak para yalnızca 4.000 yüklü kilometreden geliyor. Yani bu araç, yüklü kilometre başına ortalama 79,5 TL'nin altında çalıştığı bir ayı zararla kapatır. Fiyat verirken bakılması gereken referans ilk rakam değil, ikincisidir.
Bunun bir ortalama olduğunu unutmayın: tek bir seferin kârlı olup olmadığını bu rakam söylemez. Güzergâhın yakıtı, geçiş bedeli ve dönüş ihtimali seferden sefere değişir; bir sefer 79,5'in altında fiyatlanıp yine de katkı üretebilir, bir başkası üstünde fiyatlanıp zarar ettirebilir. Ortalama aylık eşiği, sefer kararını ise o seferin kendi tahmini maliyeti verir.
Boş oran düştükçe iki rakam birbirine yaklaşır ve teklifte elinizdeki pazarlık payı büyür. Boş dönüşün nereden doğduğu ve nasıl ölçüldüğü boş kilometre nasıl hesaplanır yazısında ayrı ele alınıyor.
Bu aya sefer bazında bakılsaydı altı seferin her biri kendi yakıtını, geçişini ve sürücü payını karşılamış görünürdü. Boş kapanan iki dönüş ve amortisman seferlere dağıtılmadığı için sefer kârlarının toplamı, aracın gerçek sonucu olan 162.000 TL'den daha iyi görünürdü. Tablonun alt satırı, aradaki farkı kapatır.
Bir uyarı: bu satırın adı faaliyet kârı, net kâr değil. Tabloda sigorta, motorlu taşıtlar vergisi, ofis ve yönetim giderlerinden aracın payı ve —araç kredili alındıysa— finansman faizi yok. Bunlar da düşüldüğünde kalan tutar belirgin biçimde azalır. Filonun tamamı için gerçek net sonucu görmek istiyorsanız bu kalemleri de araca dağıtmanız gerekir; maliyet dağıtım modeli bu payın nasıl kurulduğunu anlatıyor.
Özmal ve sözleşmeli araç kârlılığı aynı şekilde mi ölçülür?
Özmal aracın kârı yukarıdaki gibi kurulur: gelirden yakıt, HGS, sürücü, harcırah, bakım, lastik ve amortismanın tamamı düşülür. Sözleşmeli ya da taşeron araçta bu kalemlerin hiçbiri sizin defterinizde oluşmaz — araç sizin değildir, amortismanı da lastiği de taşeron firma taşır.
Sözleşmeli aracın kârı büyük ölçüde tek çıkarmayla bulunur: sefer geliri eksi taşerona ödenen bedel. Yedi kalemli tabloya gerek yoktur. Ama sıfır da değildir: sözleşme gereği sizin üstlendiğiniz geçiş, bekleme ya da elleçleme varsa onlar da düşülmelidir; satış ve operasyon tarafındaki genel gider payı da iki tipte aynı şekilde işler. Bunun karşılığında özmal araçta biriken varlık değeri — aracın kendisi — sözleşmeli tarafta hiç oluşmaz.
İki oranı doğrudan yan yana koymayın. Özmal aracın faaliyet kârı oranı amortisman gibi nakit çıkışı üretmeyen bir kalemi zaten düşmüş hâldedir; sözleşmeli aracın marjında böyle bir kalem hiç yoktur. Karşılaştırma yapacaksanız, özmal araç için nakit bazlı kârı (amortisman hariç) ayrıca hesaplayıp onunla karşılaştırın.
Bu hesabın oturduğu yer: kayıt düzeni ve raporlama
Zincirin işlemesi için sekiz kaydın da — gelir ve yedi maliyet kalemi — aynı plakanın altında buluşması gerekir. Sefer açılırken gelir araca yazılır; fatura kesilince gerçek tutar yerine oturur. Yakıt fişi ve geçiş dökümü o gün, bakım faturası servisten çıktığı gün aynı araca işlenir. Kayıtlar seferle birlikte akarsa ay kapanışı bir toplama işi değil, bir okuma işi olur.
Kayıtların ortak bir yeri yoksa hesap, ayda bir masada elde toplanır. Aracın ayını Excel'de kapatmak da mümkündür; dosyaların bir süre sonra neden birbirini tutmadığını Excel ile nakliye takibi nerede tıkanır yazısında ele aldık.
Seferi'de gelir ve maliyet kayıtları seferle birlikte aynı aracın altında birikir. Seferi Raporlama ekranında dönem geliri, toplam maliyet ve kâr/zarar üç ayrı kartta durur; performans panosu satırları kişiye ya da araca göre sıralar. Aracın satırında dolu ve boş kilometresi, seferlerinin kâr-zararı ve kâr oranı bir arada görünür — kâr oranı kolonu ciroyu değil verimi ölçer. Kâr hesabına girmeyen bir iş varsa nedeni satırında yazılıdır: plakası atanmamıştır, fiyatı ya da maliyeti girilmemiştir. Aynı ekranın dışa aktarımı, tablodaki düzenin aynısıyla Excel'e iner.
Gelir, yakıt, HGS ve bakım plaka altında toplandığında araç başı faaliyet kârı rapordan okunur. Ay sonunda tabloları birleştirecek kimse aranmaz.
Kendi filonuzla deneyinKâr rakamı ne işe yarar: kapanıştan karara
Aylık kâr tek başına bir karar sayısı değildir; anlamını kıyas verir. Bu ayın sonucu, geçen ayın ve geçen yılın aynı ayının sonucuyla aynı satırda okunmalıdır. Bakım faturasının yükünü taşıyan ay, bir sonraki ayın raporunu lekelemeden değerlendirilmelidir.
Yine de kârlılık ölçümü yön belirler. Amortisman payı, ömrünü tamamlayan aracın yenilenmesi ya da satışa çıkarılması için gerekçe olur. Boş km payı yüksek seyreden araç, dönüş yükü olan bir hatta kaydırılır. Hangi hattın özmal araçla, hangisinin taşeron araçla çalışacağına filo kompozisyonu karar verir — ve bu kararların hepsi, tek tek seferlerin değil, aracın ayının rakamlarıyla verilir.
Aracın ayı tek ekranda kapansın. Gelir, yakıt, HGS ve bakım faturaları plaka altında toplandığında aracın ayı elle hesaplanmaz; görünür.
14 gün ücretsiz deneBir seferin kârını hesaplayın
Navlunu ve maliyet kalemlerini kendi rakamlarınızla doldurun. Boş bırakılan kalem hesaba girmez; hesaplama yalnızca sizin girdiğiniz değerlerle çalışır, örnek veri içermez.
Navlunu ve en az bir maliyet kalemini girin; kâr ve marj burada çıkacak.
Kaynaklar ve referanslar
- EPDK — akaryakıt fiyat verileri
- Karayolları Genel Müdürlüğü — iller arası mesafe cetveli ve geçiş ücretleri
- Gelir İdaresi Başkanlığı — amortisman ve faydalı ömür düzenlemeleri
- Ulaştırma ve Altyapı Bakanlığı — karayolu taşımacılığı düzenlemeleri
Bu yazı genel bilgilendirme amaçlıdır; bağlayıcı yorum için yetkili kurumlara veya mali müşavirinize başvurun.