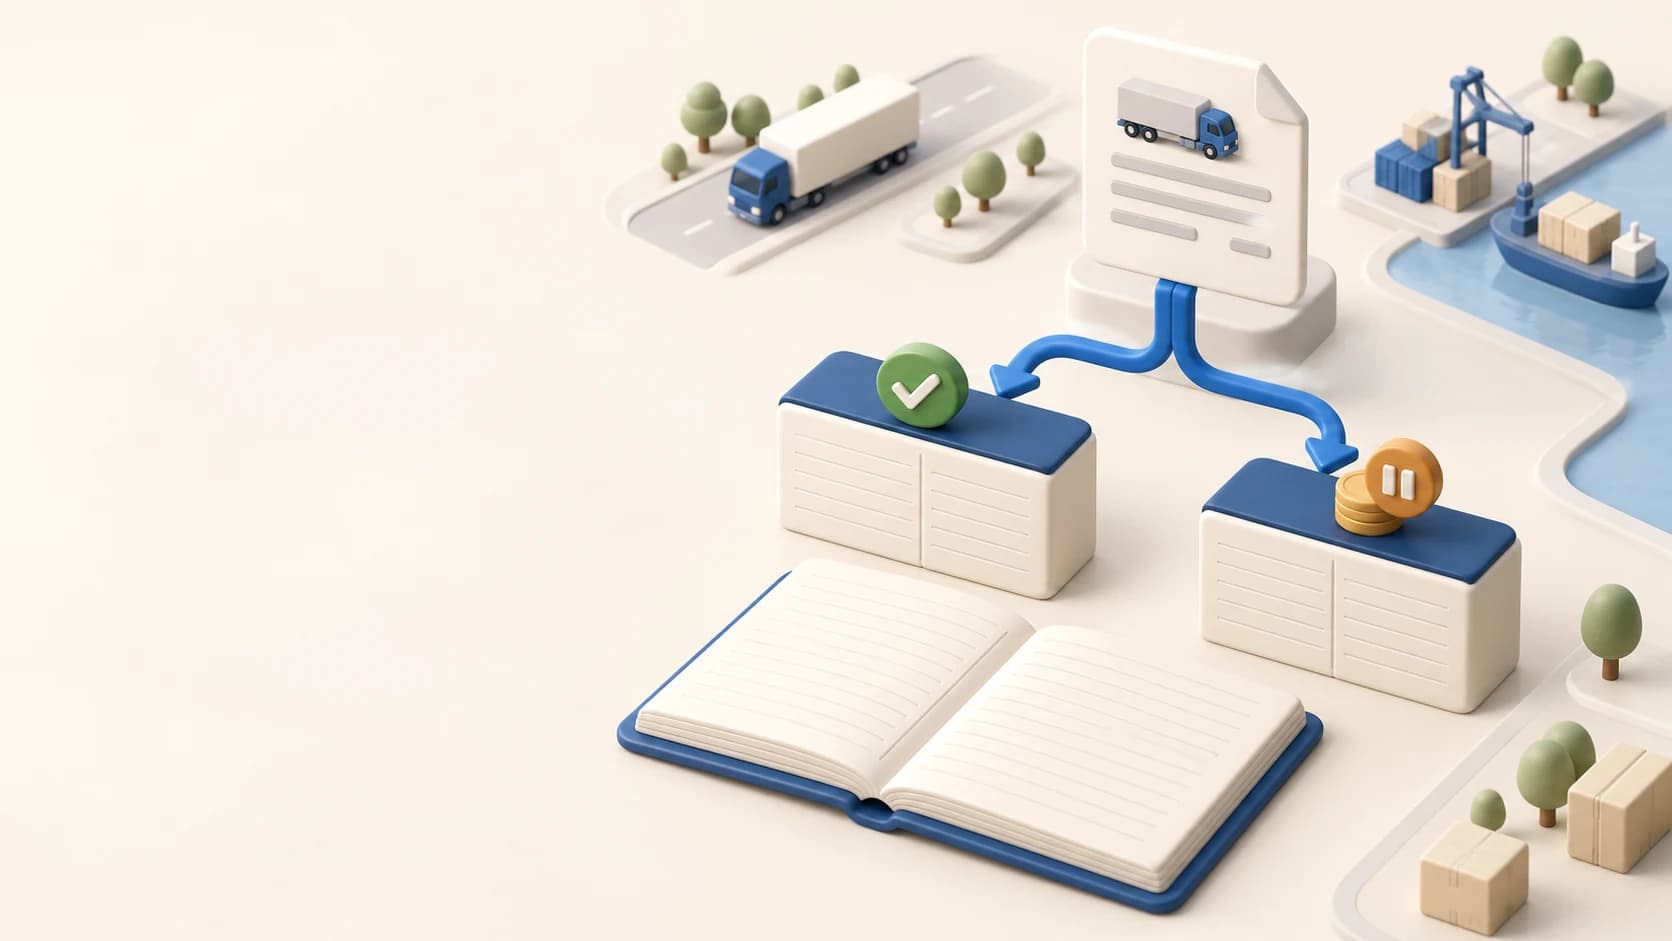
Kaydın tek kritik satırı 391'dir. Nakliyeci oraya KDV'nin tamamını yazarsa, hiç tahsil etmediği tutarı beyan etmiş olur; fark faturadan değil kendi kasasından çıkar. Tevkif edilen kısım satıcının defterinde hiç görünmez — onu alıcı beyan eder.
Tevkifatlı nakliye faturasında satıcı, hesaplanan KDV'nin tamamını değil yalnızca tahsil ettiği kısmını 391 Hesaplanan KDV hesabına yazar. Tevkif edilen pay satıcının defterinde hiç yer almaz; onu alıcı kendi beyanında gösterir.
Bu yazı kaydı iki taraftan da adım adım gösteriyor. Faturanın hangi kodla ve hangi oranla kesileceği ayrı bir konu — onun için tevkifat kodu ve tevkifat sınırı ve oranı yazılarına bakın.
Örnek: 100.000 TL'lik navlun
Yurt içi yük taşıma hizmeti, KDV oranı %20, tevkifat oranı 2/10. Rakamlar şöyle bölünür:
| Kalem | Tutar | Nasıl bulunur |
|---|---|---|
| Navlun bedeli | 100.000 TL | Hizmet bedeli |
| Hesaplanan KDV | 20.000 TL | 100.000 × %20 |
| Tevkif edilen KDV | 4.000 TL | 20.000 × 2/10 — alıcı beyan eder |
| Satıcının tahsil ettiği KDV | 16.000 TL | 20.000 − 4.000 |
| Faturada tahsil edilecek toplam | 116.000 TL | 100.000 + 16.000 |
Dikkat edilecek nokta son satır: fatura toplamı 120.000 değil 116.000'dir. Tevkif edilen 4.000 TL müşteriden tahsil edilmez; müşteri onu doğrudan devlete beyan eder.
Satıcı tarafı — nakliyecinin kaydı
| Hesap | Borç | Alacak |
|---|---|---|
| 120 Alıcılar | 116.000 | |
| 600 Yurt İçi Satışlar | 100.000 | |
| 391 Hesaplanan KDV | 16.000 |
Kaydın tamamı bu üç satırdır ve kritik olan 391'dir. Oraya 20.000 yazılırsa nakliyeci hiç tahsil etmediği 4.000 TL'yi beyan etmiş olur; o tutar beyannameyle birlikte kasadan çıkar. Tevkif edilen kısmın satıcı defterinde ayrı bir hesabı yoktur — çünkü satıcı o parayı ne aldı ne de ödeyecek.
Alıcı tarafı — müşterinin kaydı
Nakliyeci bu kaydı yapmaz ama müşteri sorduğunda bilmek işe yarar; kod ya da oran hatası çoğu zaman burada fark edilir.
| Hesap | Borç | Alacak |
|---|---|---|
| Gider veya maliyet hesabı | 100.000 | |
| 191.01 İndirilecek KDV | 16.000 | |
| 191.02 İndirilecek KDV (tevkifat) | 4.000 | |
| 360 Ödenecek Vergi ve Fonlar | 4.000 | |
| 320 Satıcılar | 116.000 |
Alıcı KDV'nin tamamını indirim konusu yapar ama tevkif ettiği 4.000 TL'yi 360 Ödenecek Vergi ve Fonlar'a borçlanır ve KDV-2 beyannamesiyle devlete öder. Gider hesabının hangisi olacağı taşımanın neye ait olduğuna bağlıdır: satılan malın nakliyesi stok maliyetine, kendi operasyonunun taşıması gider hesabına gider.
İki tarafı da tevkifatlı işler: organizatör örneği
İşi alıp taşımayı taşerona yaptıran firmada tevkifat iki kez karşınıza çıkar — bir kez satarken, bir kez alırken. Karışıklık da genelde burada doğuyor. Aynı örnek üzerinden yürüyelim: müşteriye 100.000 TL'lik navlun kesiyorsunuz, taşerondan 80.000 TL'lik hizmet alıyorsunuz.
| Müşteriye kestiğiniz | Taşerondan aldığınız | |
|---|---|---|
| Hizmet bedeli | 100.000 TL | 80.000 TL |
| Hesaplanan KDV (%20) | 20.000 TL | 16.000 TL |
| Tevkif edilen (2/10) | 4.000 TL | 3.200 TL |
| Nakit hareketi | 116.000 TL tahsil | 92.800 TL ödeme |
| Tevkifatı kim beyan eder | Müşteriniz | Siz |
Son satır en kritik olanı: sattığınız işte tevkifatı müşteriniz beyan eder, aldığınız işte siz beyan edersiniz. İkisi birbirini götürmez, ayrı ayrı yürür. Taşerona ödeyeceğiniz tutarı 96.000 sanıp 92.800 yerine fazla ödeme yapmak da, tevkif ettiğiniz 3.200 TL'yi beyana koymayı unutmak da aynı karışıklıktan çıkıyor.
Bir de kasadaki farkı kâr sanma tuzağı var. Bu işte tahsilat 116.000, ödeme 92.800; arada 23.200 TL duruyor. Oysa brüt kâr 20.000 TL — kalan 3.200 TL, beyanla ödeyeceğiniz tevkifat payı. Sefer kârını kasa hareketinden okuyan firma, her işte bu kadar fazla kâr görür.
Tevkifatın nakit akışına etkisi
Muhasebe kaydı doğru olsa bile çoğu firmanın gözden kaçırdığı bir taraf var: tevkifat, tahsil edilen parayı da değiştirir. Yukarıdaki örnekte fatura 116.000 TL, oysa hizmetin KDV dahil karşılığı 120.000 TL. Aradaki 4.000 TL hiç kasaya girmez.
Bu bir kayıp değil — o tutarı devlete siz ödemeyeceksiniz, alıcı beyan edecek. Ama tahsilat planı yapılırken 120.000 beklenirse, sefer başına dört binlik bir sapma birikir. On seferde 40.000 TL'lik bir fark, gerçekte olmayan bir alacak olarak takipte durur.
Aynı şey ters yönde alış tarafında da işler: taşeronunuzdan aldığınız tevkifatlı faturada ödeyeceğiniz tutar, KDV dahil toplamdan düşüktür; tevkif ettiğiniz kısmı beyanla siz ödersiniz. Ödeme günü geldiğinde iki rakamın karıştırılması, cari hesabın tutmamasının en sık sebeplerinden biri.
Kayıt öncesi kısa kontrol listesi
Kaydı yapmadan önce dört soru; dördünün de cevabı faturanın kendisinde var:
- 391'e yazılan tutar, faturada tahsil edilecek KDV mi, yoksa hesaplanan KDV'nin tamamı mı?
- Cari hesaba işlenen tutar fatura toplamıyla aynı mı — 116.000 mü, 120.000 mi?
- Faturada tevkifat var da olmaması mı gerekiyordu? Sınır ve alıcı niteliği fatura anında kontrol edilmiş mi?
- Alış faturalarında tevkif ettiğiniz pay 360'a alındı mı, yoksa satıcıya mı ödendi?
- Taşeron faturasında hizmet tipi gerçekten yük taşımacılığı mı? Personel servisi farklı oranla işler ve aynı kod kullanılmaz.
Dördü de kayıt sorusu gibi görünüyor ama hiçbiri muhasebede doğmuyor. Hepsinin cevabı fatura kesilirken belli oluyor; defterde yapılan iş, o anda verilmiş kararı yazmaktan ibaret.
Kayıtta en sık yapılan üç hata
| Hata | Sonucu |
|---|---|
| 391'e KDV'nin tamamı yazılıyor | Tahsil edilmemiş KDV beyan edilir; fark firmanın kasasından çıkar |
| Fatura toplamı 120.000 sanılıyor | Cari hesap müşteriyle tutmaz; tahsilat takibi 4.000 TL fazla gösterir |
| Sınırın altındaki faturaya tevkifat uygulanıyor | Fatura baştan yanlış düzenlenir; düzeltme iki tarafı da meşgul eder |
Üçü de aynı yerden doğuyor: tevkifatın uygulanıp uygulanmayacağı fatura kesilirken karar veriliyor. Oysa tutar sefer kapandığında zaten bellidir.
Kaydın doğru olması, faturadaki tevkifat tutarının doğru olmasına bağlı. Yanlış hesaplanan tevkifat muhasebede değil, faturada başlar.
Fatura ve tevkifat sayfasıBu kontrol nasıl otomatikleşir?
Sefer kapandığında navlun tutarı, müşterinin niteliği ve hizmet tipi birlikte bilinir; tevkifatın gerekip gerekmediği de o anda hesaplanabilir. Seferi'nin fatura tarafı bu üçünü tek yerde okuyor ve faturaya kod, oran ve bölünmüş tutarlarla hazır geliyor — mali müşavire giden kayıt da baştan doğru oluyor.
Faturanın sefere nasıl bağlandığını nakliye faturası nasıl kesilir yazısı anlatıyor; seferin kârlılığa nasıl yansıdığını ise araç başı kârlılık tarafında bulabilirsiniz.
Bu yazı operasyonel bir rehberdir, mali müşavirlik hizmeti değildir. Hesap planınız ve işin niteliği kaydı değiştirebilir; uygulamadan önce mali müşavirinize danışın.
Kendi seferlerinizle görün: tutar, alıcı tipi ve tevkifat faturaya nasıl geliyor.
14 gün ücretsiz deneSıkça sorulan sorular
Tevkifatlı faturada 391 hesaba ne yazılır?
Yalnızca satıcının tahsil ettiği KDV yazılır, hesaplanan KDV'nin tamamı değil. 100.000 TL navlunda KDV 20.000, tevkifat 2/10 ile 4.000 ise 391'e 16.000 yazılır. Tamamı yazılırsa firma hiç tahsil etmediği 4.000 TL'yi beyan etmiş olur ve o tutar kendi kasasından çıkar.
Tevkifatlı nakliye faturasının toplamı kaç olur?
Navlun bedeli artı satıcının tahsil ettiği KDV kadar olur. 100.000 TL navlun, %20 KDV ve 2/10 tevkifat örneğinde fatura toplamı 120.000 değil 116.000 TL'dir. Tevkif edilen 4.000 TL müşteriden tahsil edilmez; müşteri onu doğrudan devlete beyan eder.
Tevkif edilen KDV satıcının defterinde nerede görünür?
Hiçbir yerde görünmez. Satıcı o tutarı ne tahsil eder ne de öder, dolayısıyla kaydında ayrı bir hesabı yoktur. Tevkif edilen kısmı alıcı takip eder: kendi kaydında 191 İndirilecek KDV altında ayrı bir alt hesapta izler ve 360 Ödenecek Vergi ve Fonlar'a borçlanır.
Alıcı tevkifatlı faturayı nasıl kaydeder?
Gider veya maliyet hesabını bedel kadar borçlandırır, KDV'nin tamamını 191 İndirilecek KDV altında iki alt hesaba ayırır (satıcıya ödenen ve tevkif edilen), tevkif ettiği kısmı 360 Ödenecek Vergi ve Fonlar'a alacak yazar ve satıcıya ödeyeceği tutarı 320 Satıcılar'a kaydeder. Tevkif edilen tutar KDV-2 beyannamesiyle devlete ödenir.
Gider hesabı hangisi olmalı?
Taşımanın neye ait olduğuna bağlıdır. Satılan ya da satın alınan malın nakliyesi genellikle stok maliyetine eklenir; firmanın kendi operasyonuna ait taşıma ise ilgili gider hesabına yazılır. Hesap planı ve işin niteliği sonucu değiştirdiği için kaydı kesinleştirmeden önce mali müşavire danışmak gerekir.
Kaynaklar ve referanslar
- Gelir İdaresi Başkanlığı — resmî portal
- KDV Genel Uygulama Tebliği — mevzuat.gov.tr
- Tevkifatlı fatura muhasebe kaydı örneği — MEVZUAPP
- KDV tevkifatlı faturaların muhasebe kaydı — MuhasebeOfis
Bu yazı genel bilgilendirme amaçlıdır; bağlayıcı yorum için yetkili kurumlara veya mali müşavirinize başvurun.